
Contato
(31) 99641-0277Email do nosso suporte
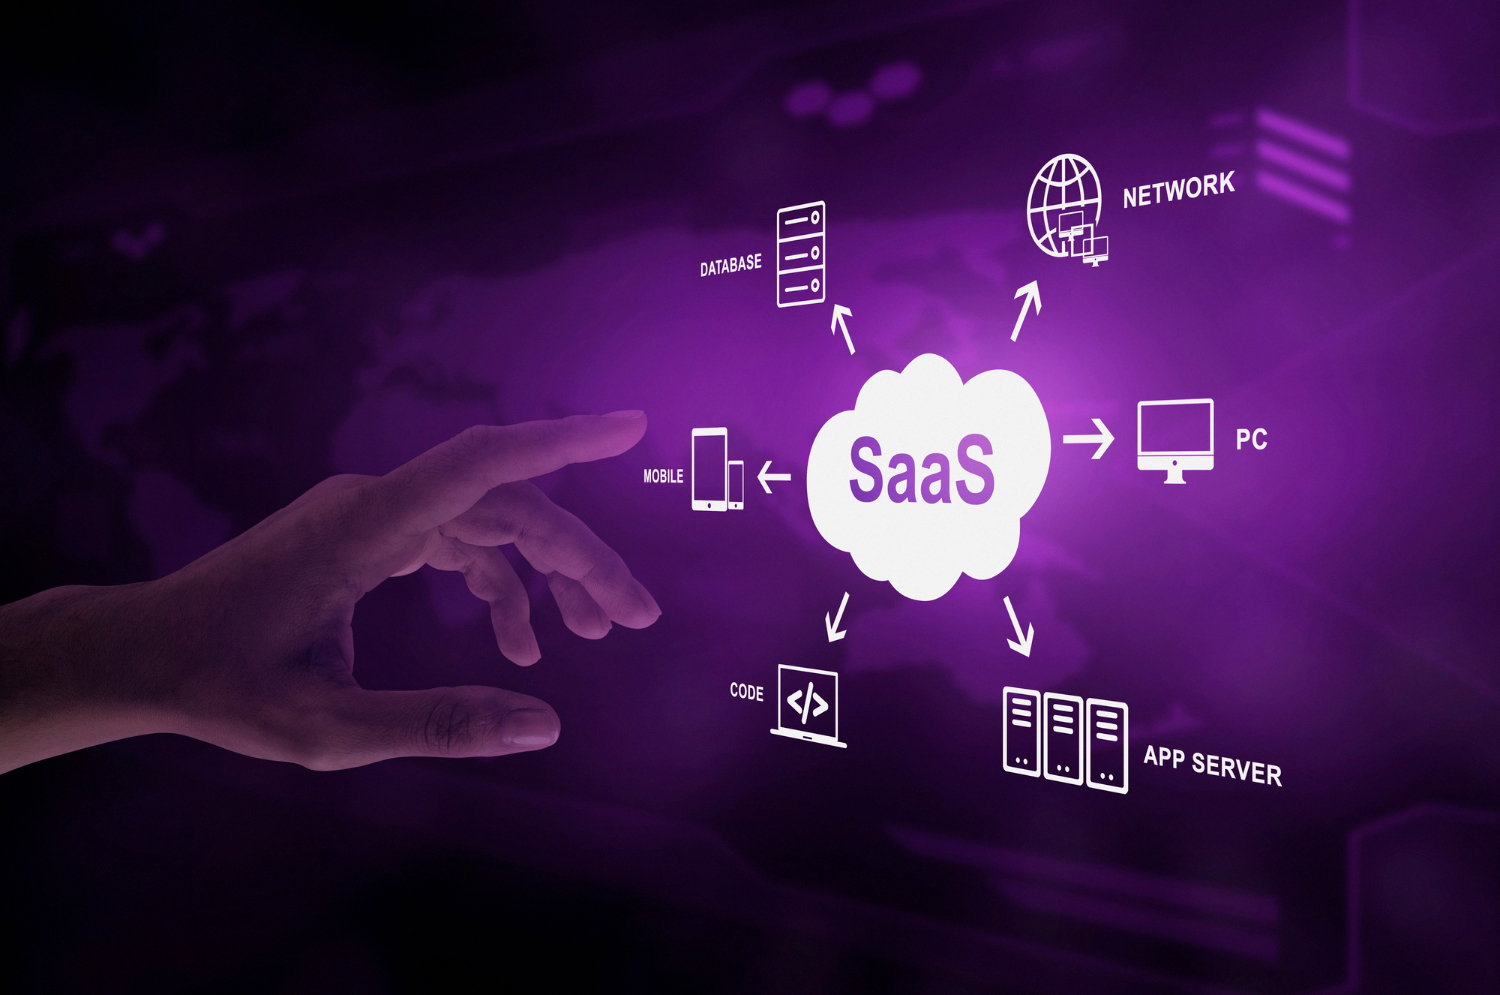
A chegada da Reforma Tributária está provocando mudanças relevantes para empresas de tecnologia em todo o Brasil. Embora muitas organizações estejam focadas nos impactos operacionais e financeiros da nova legislação, um ponto que merece atenção especial é a tributação dos contratos SaaS, modelo cada vez mais comum em empresas de software, plataformas digitais e negócios com receita recorrente.
O modelo SaaS se consolidou como uma das principais formas de comercialização de tecnologia, permitindo que empresas ofereçam softwares por assinatura, hospedados em nuvem e acessados remotamente. No entanto, as alterações promovidas pela CBS e pelo IBS mudam a forma como essas operações serão tributadas, especialmente quando envolvem contratos continuados, clientes em diferentes localidades e cobrança mensal ou anual.
Muitas empresas de tecnologia ainda possuem contratos elaborados com base na atual estrutura tributária, que envolve tributos como PIS, Cofins, ISS e ICMS. Com a transição para o novo sistema, cláusulas comerciais, precificação, margens de lucro e controles financeiros poderão ser impactados.

Neste artigo, você entenderá como a Reforma Tributária para empresas de tecnologia afeta contratos SaaS, quais são os principais desafios para o setor e quais medidas podem ser adotadas para reduzir riscos, proteger margens e manter a competitividade.
A Reforma Tributária para empresas de tecnologia altera a tributação dos contratos SaaS ao substituir diversos tributos atuais pela Contribuição sobre Bens e Serviços (CBS) e pelo Imposto sobre Bens e Serviços (IBS).
Na prática, serviços digitais, licenciamento de software, assinaturas e plataformas tecnológicas passam a seguir uma nova lógica de tributação sobre consumo. Isso exige revisão contratual, adequação da precificação, análise de créditos tributários e adaptação dos processos financeiros para evitar aumento de custos e problemas fiscais.
O setor de tecnologia apresenta características distintas quando comparado a segmentos tradicionais da economia. Grande parte da receita é recorrente, baseada em assinaturas, licenciamento de software, computação em nuvem, suporte técnico, integrações, implantação de sistemas e serviços digitais.
Com a aprovação da Emenda Constitucional nº 132/2023 e a regulamentação da Lei Complementar nº 214/2025, o Brasil inicia a substituição gradual de tributos sobre consumo por um modelo de IVA dual composto por CBS e IBS.
Para negócios SaaS, essa mudança afeta diretamente contratos, faturamento, emissão fiscal, apuração de créditos e projeções de caixa.
Atualmente, empresas SaaS podem enfrentar diferentes interpretações tributárias envolvendo ISS e ICMS, dependendo da natureza da operação. O novo modelo busca reduzir disputas tributárias e uniformizar o tratamento fiscal dos bens e serviços. Antes de avaliar os impactos da reforma, é recomendável que empresas revisem sua contabilidade estratégica baseada em dados, pois a adaptação dependerá de informações fiscais, financeiras e contratuais bem organizadas.
Segundo o IBGE, o setor de Tecnologia da Informação e Comunicação possui relevância própria na economia brasileira, reunindo atividades ligadas à oferta de bens e serviços tecnológicos. Esse contexto reforça a necessidade de preparação fiscal para empresas que atuam com software, plataformas digitais, automação, dados e serviços em nuvem.
Além disso, contratos de longo prazo podem sofrer efeitos relevantes caso não possuam cláusulas que permitam revisão de preços, reequilíbrio econômico-financeiro ou repasse de aumento de carga tributária.
A adaptação ao novo sistema exige análise técnica, fiscal e jurídica dos contratos atualmente vigentes. A Reforma Tributária para empresas de tecnologia não deve ser tratada apenas como uma alteração de alíquotas, mas como uma mudança estrutural no modelo de gestão tributária e financeira.
Empresas precisarão recalcular a carga tributária incidente sobre seus serviços. Em muitos casos, o preço atualmente praticado foi definido considerando a estrutura de tributos vigente. Com CBS e IBS, a composição dos custos pode mudar significativamente.
Esse recálculo deve considerar:
Contratos SaaS devem prever mecanismos para ajustes decorrentes de mudanças tributárias. Sem essa previsão, a empresa pode absorver custos adicionais e comprometer a rentabilidade de contratos ativos.
As cláusulas mais importantes envolvem:
Um dos pilares da reforma é a não cumulatividade ampla. Isso significa que empresas poderão aproveitar créditos relacionados a determinadas despesas vinculadas à atividade econômica, desde que observadas as regras aplicáveis.
Para empresas SaaS, esse ponto pode envolver despesas com infraestrutura tecnológica, fornecedores, ferramentas corporativas, serviços contratados, aquisição de soluções digitais e outros custos essenciais à operação. A análise deve ser feita caso a caso, com base na legislação e na documentação fiscal disponível.
Processos de emissão fiscal, classificação das operações, parametrização de sistemas e controles internos precisarão ser revisados. Empresas que utilizam ERPs, plataformas de assinatura, sistemas de cobrança recorrente ou gateways de pagamento devem verificar se suas ferramentas estarão preparadas para a transição.
Nesse ponto, a revisão da implantação de sistemas financeiros pode ajudar empresas de tecnologia a integrar faturamento, contratos, recebíveis, emissão fiscal e relatórios gerenciais.
Empresas SaaS que atendem clientes no exterior ou utilizam fornecedores estrangeiros deverão avaliar cuidadosamente as regras de tributação sobre importação e exportação de serviços digitais. Isso inclui contratos com plataformas internacionais, servidores, ferramentas de automação, serviços em nuvem e soluções licenciadas fora do Brasil.
A Reforma Tributária para empresas de tecnologia não afeta apenas o recolhimento de impostos. Ela também influencia diretamente a estratégia comercial, financeira, jurídica e operacional das empresas SaaS.
O IBS seguirá o princípio da tributação no destino. Isso significa que o imposto será direcionado ao local onde ocorre o consumo do serviço, e não necessariamente onde está sediada a empresa fornecedora.
Para negócios SaaS com atuação nacional, essa mudança exige controles mais precisos sobre a localização dos clientes, especialmente em contratos B2B, planos multiusuário e plataformas com clientes distribuídos em diversos estados e municípios.
Empresas que trabalham com mensalidades, assinaturas e planos recorrentes precisarão revisar seus modelos de reconhecimento de receita para garantir conformidade tributária. Contratos com cobrança anual antecipada, upgrades, downgrades, períodos gratuitos e descontos promocionais também merecem atenção.
Plataformas que intermediam serviços digitais poderão ter responsabilidades tributárias específicas relacionadas ao recolhimento e à prestação de informações fiscais. Empresas que operam como marketplace, hub de soluções ou plataforma de intermediação devem revisar o papel fiscal assumido em cada transação.
Empresas com contratos anuais ou plurianuais devem avaliar a necessidade de renegociação para evitar perda de margem durante o período de transição tributária. Essa análise deve envolver a equipe comercial, o jurídico, o financeiro e a área fiscal.
Jurídico, fiscal, financeiro, comercial e tecnologia precisarão atuar de forma integrada para garantir adaptação eficiente ao novo ambiente regulatório. A reforma exigirá dados confiáveis e processos mais conectados.
| Aspecto | Modelo atual | CBS e IBS |
| Tributos incidentes | PIS, Cofins, ISS e ICMS, conforme a operação | CBS e IBS, com implantação gradual |
| Complexidade tributária | Elevada, com diferentes interpretações para software e serviços digitais | Tendência de maior padronização |
| Aproveitamento de créditos | Limitado em muitos regimes e atividades | Maior relevância da não cumulatividade |
| Disputas entre ISS e ICMS | Frequentes em operações envolvendo software | Tendência de redução com o novo modelo |
| Tributação no destino | Aplicação parcial, conforme regra específica | Princípio mais relevante para o IBS |
| Contratos SaaS | Diferentes interpretações e modelos de tributação | Necessidade de revisão contratual e fiscal |
| Controle fiscal | Fragmentado entre diferentes tributos e entes | Maior exigência de integração de dados |
| Compliance tributário | Complexo e dependente de obrigações diversas | Mais uniforme, mas exigente durante a transição |
Muitas empresas acreditam que a reforma impacta apenas o departamento fiscal. Na prática, contratos comerciais também precisam ser adequados, principalmente quando envolvem assinaturas, licenciamento, suporte, implantação e contratos de longo prazo.
Sem reavaliar preços e margens, a empresa pode absorver custos tributários adicionais e comprometer sua lucratividade. A revisão da precificação deve considerar tributos, créditos, custos operacionais e competitividade.
A transição ocorrerá gradualmente, mas exige planejamento antecipado para evitar problemas operacionais. Segundo a Receita Federal, a Reforma Tributária do Consumo envolve implementação, marcos legais, projetos tecnológicos e materiais de orientação para contribuintes.
A não cumulatividade ampliada pode gerar economia tributária relevante quando bem aproveitada. No entanto, isso depende de organização documental, correta classificação das despesas e acompanhamento técnico.
Decisões fiscais tomadas isoladamente tendem a gerar inconsistências entre contratos, faturamento e controles internos. Empresas SaaS precisam conectar dados comerciais, financeiros, contábeis e jurídicos.
A legislação complementar continua sendo detalhada e empresas precisam monitorar atualizações. A Lei Complementar nº 214/2025 instituiu o IBS, a CBS e o Imposto Seletivo, criando a base legal para a nova tributação sobre consumo.
A adaptação antecipada à Reforma Tributária para empresas de tecnologia oferece vantagens que vão além da conformidade fiscal. Empresas que se preparam com antecedência tendem a tomar decisões mais seguras sobre preço, margem, contratos e investimentos.
Permite estimar com mais precisão os impactos tributários futuros e proteger margens de lucro. Isso é especialmente relevante para empresas SaaS com receita recorrente e contratos de longo prazo.
A adequação dos processos reduz chances de autuações, inconsistências na emissão fiscal, falhas de apuração e passivos tributários.
A correta gestão dos créditos tributários pode gerar economia relevante ao longo do tempo. Para isso, a empresa precisa organizar documentos, fornecedores, centros de custo e parâmetros fiscais.
Contratos atualizados oferecem mais segurança jurídica para empresa e clientes. Isso reduz conflitos relacionados a reajustes, repasses tributários e mudanças legais.
Empresas preparadas conseguem ajustar estratégias de precificação com mais rapidez e segurança. Também conseguem explicar mudanças aos clientes de forma mais transparente.
A combinação entre planejamento tributário e gestão financeira fortalece a expansão do negócio em um ambiente regulatório em transformação. Empresas que desejam crescer com mais controle também podem revisar estratégias de redução legal de impostos, sempre com base na legislação vigente.
Depende da estrutura operacional, margem de lucro, despesas geradoras de crédito, regime tributário e modelo de negócio. Cada empresa deve realizar uma análise individualizada para medir o impacto real da CBS e do IBS.
A CBS substituirá PIS e Cofins. Já o IBS substituirá ICMS e ISS. O objetivo do novo modelo é simplificar a tributação sobre consumo e reduzir conflitos entre diferentes competências tributárias.
Em muitos casos, sim. É recomendável revisar cláusulas relacionadas à tributação, reajustes, equilíbrio econômico-financeiro, faturamento, retenções e responsabilidades fiscais.
Sim. O novo modelo amplia a relevância dos créditos vinculados à atividade empresarial. A utilização correta dependerá da natureza das despesas, dos documentos fiscais e das regras aplicáveis à operação.
A implementação ocorre gradualmente entre 2026 e 2033. O portal oficial de Tributação sobre Consumo reúne serviços e ferramentas relacionados à apuração dos novos tributos.
O maior risco é não se preparar antecipadamente, mantendo contratos, preços, sistemas e processos incompatíveis com o novo sistema tributário.
A Reforma Tributária para empresas de tecnologia representa uma das maiores mudanças fiscais das últimas décadas. Empresas SaaS precisarão revisar contratos, precificação, processos de faturamento, gestão de créditos e estratégias de compliance para manter competitividade.
A adoção de uma abordagem preventiva permite reduzir riscos, melhorar previsibilidade financeira e aproveitar oportunidades criadas pelo novo sistema de CBS e IBS.
Na prática, empresas de tecnologia devem iniciar a transição com um diagnóstico tributário e financeiro, seguido pela revisão dos contratos SaaS, simulação de cenários, parametrização de sistemas e atualização dos processos internos.
Quanto antes a empresa iniciar seu planejamento, maiores serão as chances de realizar uma transição segura e eficiente para o novo ambiente tributário brasileiro.
As mudanças trazidas pela Reforma Tributária exigem análise técnica, planejamento financeiro e revisão estratégica dos processos empresariais.
A SOLUCIONAR atua com contabilidade premium, consultoria tributária, BPO financeiro, implantação de sistemas e gerenciamento de projetos para empresas que precisam crescer com mais segurança, controle e previsibilidade.
Se sua empresa atua com tecnologia, SaaS ou serviços digitais, fale com um especialista para avaliar impactos, identificar oportunidades e estruturar uma adaptação eficiente ao novo cenário tributário.
Comments are closed